
מחירון אופנועים מוטו - גרסה דיגטלית
מדור משפטי | רק סיבוב? תכינו את הבית למכירה
כתב: עו"ד שמעון צור צילום: Shutterstock
מתוך מגזין מוטו 458 – אפריל 2026
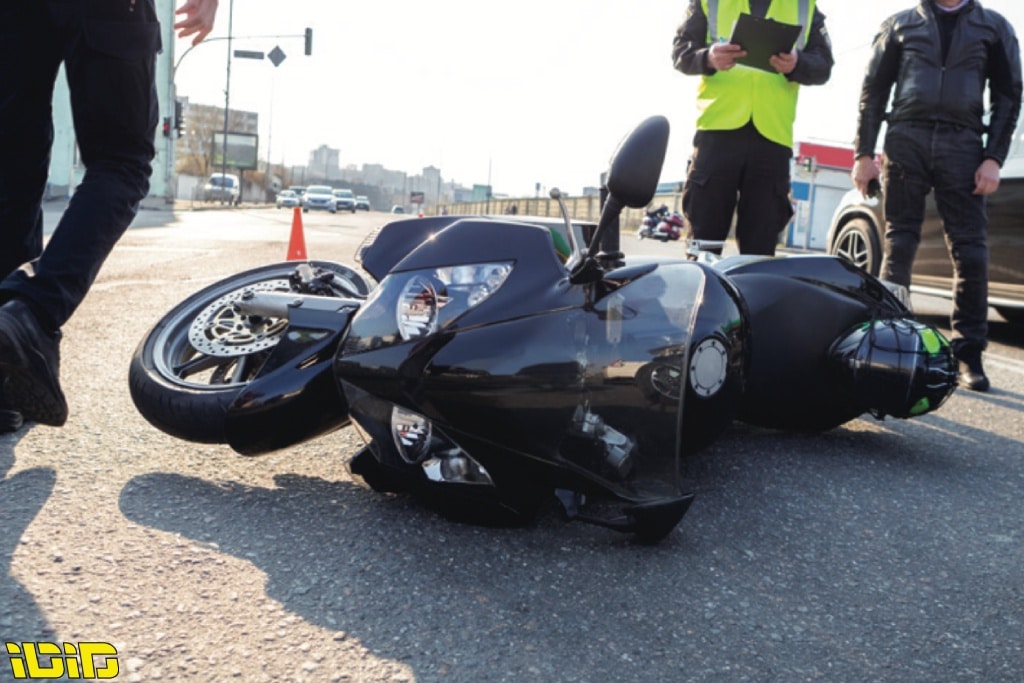
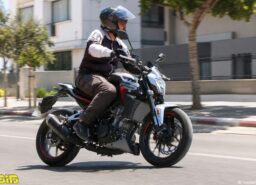
ביום שישי, מפגש רוכבים. השמש זורחת, האספרסו זורם, ואתם מגיעים עם הכלי החדש והנוצץ שלכם. החבר'ה מתאספים, מפרגנים, ואז מגיע המשפט הקבוע: "וואו, איזה כלי. תביא, תביא רגע סיבוב, רק נרגיש את הקלאץ'". זה הרגע המביך הזה. מצד אחד, זה חבר. לא נעים לצאת "כבד" או קמצן. מצד שני, משהו בבטן מתהפך. אז הנה החדשות: התחושה בבטן צודקת. לתת סיבוב על אופנוע זה לא כמו להשאיל עט. מבחינה משפטית, לתת מפתחות לחבר זה כמו למסור לו את הדירה שלכם, את החסכונות שלכם ואת העתיד הכלכלי שלכם, ולבקש ממנו להמר עליהם בקזינו. הנה למה.
1. המלכודת של "הנהג הנקוב"
רובנו רוכבים עם ביטוח חובה מסוג "נקוב בשם". למה? כי זה חוסך כ-20% במחיר, וביטוח זה גם ככה יקר. המשמעות של הפוליסה הזו היא פשוטה ואכזרית: הביטוח תקף אך ורק כשאתם (האדם ששמו רשום בתעודה) רוכבים. ברגע שדני החבר עולה על האופנוע ל"סיבוב קצר בחניון", לאופנוע אין ביטוח חובה. נקודה. זה כאילו הוא רוכב על כלי גנוב מבחינת החוק.
התרחיש: דני מחליק ושובר רגל. התוצאה:
דני לא יכול לתבוע את הביטוח שלכם (כי הוא לא מכוסה).
דני תובע את "קרנית" (הקרן הממשלתית לפיצוי נפגעים). קרנית תשלם לו (נניח 200,000 ש"ח על הניתוח והשיקום).
שבוע אחרי הצ'ק, קרנית תשלח מכתבי תביעה לדני (הרוכב) וגם לכם (בעל האופנוע). היא תדרוש מכם להחזיר את כל הסכום, פלוס ריבית והוצאות משפט. למה מכם? כי "התרתם את השימוש" ברכב ללא ביטוח. מכירים חברות שיכולה לשרוד תביעה של מיליון שקל? גם אנחנו לא.
2. חוק השומרים: שברת? שילמת (הכל!)
עזבו רגע את הגוף. מה עם האופנוע? דני לקח סיבוב, איבד אחיזה בכיכר וריסק את האופנוע (טוטאל-לוס). הביטוח המקיף שלכם? ברוב המקרים הוא מוחרג לאותו נהג נקוב כמו החובה. כלומר, הביטוח לא ישלם שקל. אז מי משלם? החוק מגדיר את דני כ"שואל". לפי חוק השומרים, שואל (אדם שלוקח חפץ לשימושו האישי ללא תשלום) אחראי לנזק ברמה הכי גבוהה שיש. החוק אומר: "שואל אחראי לאבדן הנכס או לנזקו, יהיו גורמיהם אשר יהיו". גם אם דני החליק על כתם שמן שלא באשמתו, וגם אם ברק פגע באופנוע בזמן שהוא רכב עליו – הוא חייב לשלם לכם את מלוא שווי האופנוע. עכשיו לכו תוציאו 80,000 ש"ח מחבר שכרגע שוכב במיון.
3. הצרות של צד ג'
ומה אם בדרך להחלקה, דני שרט את הטסלה החדשה של השכן? ביטוח צד ג' שלכם בדרך כלל צמוד למגבלות של הפוליסה (גיל, ותק, נהג נקוב). אם הביטוח לא תופס, דני חשוף לתביעה אישית מבעל הטסלה. ואם לדני אין כסף? בעל הטסלה ינסה לגלגל את זה אליכם, בטענה שהתרשלתם כשנתתם לאדם לא מיומן לרכוב. בקיצור, בית משפט.
4. הפתרון: תהיו "מניאקים", (וחכמים)
אז איך יוצאים מזה?
השיטה הישירה: "אחי, הביטוח שלי הוא 'נקוב בשם'. אם אתה עולה על האופנוע, שנינו לא מבוטחים. אני אוהב אותך יותר מדי בשביל לסבך אותנו בחובות לכל החיים". זה משפט שכל רוכב אמיתי יעריך ויכבד.
השיטה האלגנטית (אם אתם ממש חייבים): אם אתם מוכרים את האופנוע ולקוח רוצה בדיקה, או שחבר חייב את הכלי לסופ"ש – תתקשרו לביטוח. ברוב החברות אפשר לעשות "הרחבה לכל נהג" לזמן קצוב (סופ"ש, שבוע) תמורת כמה שקלים. עשיתם הרחבה? יופי. עכשיו תוודאו שיש לו רישיון מתאים, ותנו לו את המפתח בלב שקט.
בשורה התחתונה: אופנוע (בביטוח נקוב) הוא כמו מברשת שיניים – אישי לחלוטין. "סיבוב" של 5 דקות יכול להפוך ל-5 שנים של הליכים משפטיים והוצאה לפועל. אל תתביישו להגיד לא. החברים שלכם יודו לכם אחר כך. סעו בזהירות, תהיו מבוטחים, ותזכרו: הידע המשפטי הוא כלי העבודה הכי חשוב בארגז הכלים שלכם, רכיבה נעימה ובטוחה!
כל האמור לעיל אינו מהווה ייעוץ משפטי או תחליף לייעוץ משפטי וכל המידע המצוי במאמר זה הינו מידע כללי בלבד. אין בדברים האמורים בכדי להחליף מידע הניתן על ידי עו"ד, ועל הקורא לפנות ולהתייעץ עם עו"ד העוסק בתחום בטרם נקיטת כל פעולה משפטית כזו או אחרת. כל המסתמך על האמור לעיל בכל דרך שהיא, עושה זאת על אחריותו בלבד והאחריות לכל תוצאה ישירה או עקיפה, בשל הסתמכות על האמור, תחול על המשתמש בלבד.
עו"ד שמעון צור עם ניסיון של כ־24 שנה בתחום התעבורה עם התמחות במקרים מורכבים בתחום תאונות הדרכים ותביעות לפי תקנות התעבורה.
לפרטים ושאלות: 050-8461977 או במייל [email protected]


מה קורה עם המוסכניק עושה תאונה בזמן שהוא בודק את האופנוע לאחר שטיפל בו ?
למוסכים יש ביטוח סחר
למוסכים יש ביטוח מיוחד המכסה כל אופנוע המטופל במסגרת המוסך.
ביטוח סחר מיועד לעוסקים בסחר כלי רכב ממונעים, למכוני מבחן של כלי רכב, בעלי מוסכים, יבואני רכב, מכוני רישוי רכב, מכונים להתקנת אבזור לרכב, מכוני שטיפה לרכב וכל עסק בו נוהגים בכלי רכב שאינם בבעלות העסק.
ביטוח תו סוחר מיועד למבוטחים אשר נדרשים לנסיעה עם לוחית זיהוי ״במבחן״.
בכל מקרי הנסיעה הללו קובע החוק כי נסיעה ברכב של לקוח או ברכב לצרכי מסחר בו, תצוגה ובדיקה, זו אינה מכוסה בביטוח החובה והמקיף גם אם כאלו קיימים לרכב על שם בעליו!
לדוגמא: בעל מוסך או עובד מטעמו אשר נוהגים ברכב שנכנס למוסך לצורך בחינתו או בדיקתו (מה שקרוי נסיעת מבחן) אינם מכוסים על פי פוליסת ביטוח החובה והמקיף של בעל הרכב, כלומר הלקוח.
הסיכון הנו גדול במיוחד בכל הקשור לפגיעות גוף, הן של הנוהג ברכב והן של הולך רגל במקרה של תאונה, כמו כן אין כיסוי לפגיעה ברכוש של צד שלישי ובטח שאין כיסוי לנזק לרכב עצמו.
לכן כל בעל מוסך ו/או סוחר רכב נדרש לבטח את עצמו ואת עובדיו אשר נוהגים ברכבי הלקוחות על מנת שלא להיות חשופים לנזקים כספיים שמגיעים לעיתים למיליוני ש”ח.
פוליסת הסחר היא למעשה הפוליסה היחידה שנועדה לתת מענה למקרים אלו ומאפשרת לבעל המוסך, סוחרים וכו` לנהוג ברכבי לקוחות או רכבי יבואן ללא כל חשש.
הביטוח מתבצע בשני מסלולים אפשריים: ביטוח שמי לנהג ספציפי והוא ורק הוא מכוסה ביטוחית או ביטוח שלט במבחן (Test Plate) ואז הביטוח הינו למספר השלט המחוייב להיתלות על הרכב בכל נסיעה רלוונטית לסחר, בדיקה, או מבחן.
לפוליסה שני מרכיבים עיקריים:
1. ביטוח החובה – זהו הביטוח שמכסה את נזקי הגוף הן של הנוהג ברכב והן של הנפגע מהרכב.
2. ביטוח הרכוש – ביטוח זה גם הוא נחלק לשני סוגים:
– מקיף – ביטוח נזקים לרכב עצמו בו נוהגים.
– צד ג` – מכסה פגיעת הרכב ברכוש אחר בלבד.